FSCẩm nang thuật ngữ
NPV, IRR, ROE là gì? 18 thuật ngữ FS bất động sản cho người mới
Mở một file FS bất động sản, người mới thường gặp ngay một loạt chữ viết tắt: NPV, IRR, ROE, WACC, DSCR, FAR. Bài này giải thích 18 thuật ngữ hay gặp: mỗi thuật ngữ là gì, tính thế nào, đọc ra sao và dễ nhầm ở đâu. Các ví dụ về hiệu quả đầu tư dùng chung một dự án giả định để bạn có thể tự tính lại.
Trong bài này
Bảng tra nhanh 18 thuật ngữ
Bấm vào từng thuật ngữ để xem giải thích, công thức và ví dụ.
| Thuật ngữ | Tên tiếng Việt | Trả lời câu hỏi gì? |
|---|---|---|
| FS | Nghiên cứu khả thi | Dự án có khả thi và đáng đầu tư không? |
| Pre-FS | Nghiên cứu tiền khả thi | Với giả định ban đầu, dự án có đáng để nghiên cứu sâu hơn không? |
| Cash flow | Dòng tiền | Mỗi kỳ dự án thực thu và thực chi bao nhiêu tiền? |
| Discount rate | Tỷ suất chiết khấu | Một đồng trong tương lai đáng giá bao nhiêu ở hiện tại? |
| WACC | Chi phí sử dụng vốn bình quân gia quyền | Tính chung vốn vay và vốn chủ, vốn của dự án có chi phí bao nhiêu? |
| NPV | Giá trị hiện tại thuần | Sau khi tính chi phí vốn, dự án tạo thêm bao nhiêu giá trị? |
| IRR | Tỷ suất hoàn vốn nội bộ | Dòng tiền của dự án sinh lời bao nhiêu phần trăm một năm? |
| Payback Period | Thời gian hoàn vốn | Bao lâu thì thu lại đủ số vốn đã bỏ ra? |
| Equity Multiple | Bội số vốn chủ | Mỗi đồng vốn chủ góp vào thu về tổng cộng bao nhiêu đồng? |
| ROS | Biên lợi nhuận sau thuế | 100 đồng doanh thu giữ lại được bao nhiêu đồng lợi nhuận? |
| ROE | Tỷ suất lợi nhuận trên vốn chủ sở hữu | 100 đồng vốn chủ tạo ra bao nhiêu đồng lợi nhuận sau thuế? |
| LTV | Tỷ lệ vay trên giá trị tài sản | Khoản vay bằng bao nhiêu phần trăm giá trị tài sản? |
| DSCR | Hệ số khả năng trả nợ | Dòng tiền trong kỳ gấp mấy lần nợ gốc và lãi phải trả? |
| GFA | Tổng diện tích sàn xây dựng | Dự án xây bao nhiêu mét vuông sàn? |
| NSA | Diện tích bán được | Bao nhiêu mét vuông sàn tạo ra doanh thu? |
| FAR | Hệ số sử dụng đất | Tổng diện tích sàn gấp mấy lần diện tích lô đất? |
| Building coverage | Mật độ xây dựng | Công trình chiếm bao nhiêu phần trăm diện tích đất? |
| Sensitivity Analysis | Phân tích độ nhạy | Kết quả thay đổi thế nào khi một giả định thay đổi? |
Nền tảng: FS, dòng tiền và tỷ suất chiết khấu
FS và Pre-FS là gì?
FS (Feasibility Study, nghiên cứu khả thi) là bộ phân tích dùng để trả lời câu hỏi một dự án có khả thi và có đáng đầu tư hay không. Với dự án bất động sản, FS thường đi qua bốn phần: pháp lý, quy hoạch, thị trường và tài chính. Phần tài chính được thể hiện bằng mô hình tài chính (Financial Model).
Trong pháp luật xây dựng, tài liệu tương ứng có tên là Báo cáo nghiên cứu khả thi đầu tư xây dựng, làm cơ sở để quyết định đầu tư. Ở bước sớm hơn là Báo cáo nghiên cứu tiền khả thi, phục vụ việc quyết định hoặc chấp thuận chủ trương đầu tư (Luật Xây dựng số 135/2025/QH15, Điều 3). Trong doanh nghiệp, chữ FS thường được dùng rộng hơn, chỉ cả file mô hình tài chính phục vụ quyết định đầu tư nội bộ.
Pre-FS là bản tính nhanh ở bước tiền khả thi, dùng ít giả định hơn để sàng lọc dự án trước khi làm FS đầy đủ. Bạn có thể thử với công cụ Pre-FS của The FS Lab.
Dòng tiền và giá trị thời gian của tiền
Dòng tiền (cash flow) là số tiền thực thu trừ số tiền thực chi trong từng kỳ. Dòng tiền khác lợi nhuận kế toán: tiền thu từ khách hàng có thể về trước thời điểm ghi nhận doanh thu, như trong bài Giá trị bán hàng, tiền thu về và doanh thu ghi nhận khác nhau thế nào?
Giá trị thời gian của tiền nghĩa là một đồng nhận hôm nay có giá trị hơn một đồng nhận sau vài năm, vì đồng tiền hôm nay có thể đem đầu tư để sinh lời. Muốn cộng các dòng tiền ở những năm khác nhau, phải quy chúng về cùng một thời điểm bằng cách chiết khấu:
Trong đó PV là giá trị hiện tại, CFt là dòng tiền của năm t và r là tỷ suất chiết khấu. Ví dụ: 80 tỷ đồng nhận sau 3 năm, chiết khấu 12%/năm, có giá trị hiện tại khoảng 56,9 tỷ đồng.
Tỷ suất chiết khấu và WACC là gì?
Tỷ suất chiết khấu (discount rate) là mức sinh lời tối thiểu mà người bỏ vốn yêu cầu, tương ứng với rủi ro của dự án. Với dòng tiền của cả dự án, tỷ suất thường dùng là WACC (Weighted Average Cost of Capital, chi phí sử dụng vốn bình quân gia quyền): bình quân chi phí vốn vay sau thuế và chi phí vốn chủ, theo tỷ trọng của từng nguồn.
D% và E% là tỷ trọng vốn vay và vốn chủ, rd là lãi suất vay, re là tỷ suất sinh lời mà vốn chủ yêu cầu, t là thuế suất thuế thu nhập doanh nghiệp. Ví dụ: vay 50% với lãi suất 10%/năm, vốn chủ 50% với mức yêu cầu 16%/năm, thuế suất giả định 20% thì WACC = 50% × 10% × (1 − 20%) + 50% × 16% = 12%.
Cách tiếp cận này cũng xuất hiện trong văn bản của Việt Nam: Nghị định 28/2021/NĐ-CP về tài chính dự án PPP quy định các chỉ tiêu tài chính được tính trên dòng tiền sau thuế, chiết khấu theo tỷ suất bình quân gia quyền của lãi suất huy động các nguồn vốn và lợi nhuận trên vốn chủ sở hữu (Điều 3).
Dòng tiền nào đi với tỷ suất chiết khấu đó. Dòng tiền của cả dự án chiết khấu bằng WACC; dòng tiền của riêng vốn chủ chiết khấu bằng tỷ suất sinh lời mà vốn chủ yêu cầu. Dùng lẫn hai loại là lỗi thường gặp.
NPV, IRR và thời gian hoàn vốn
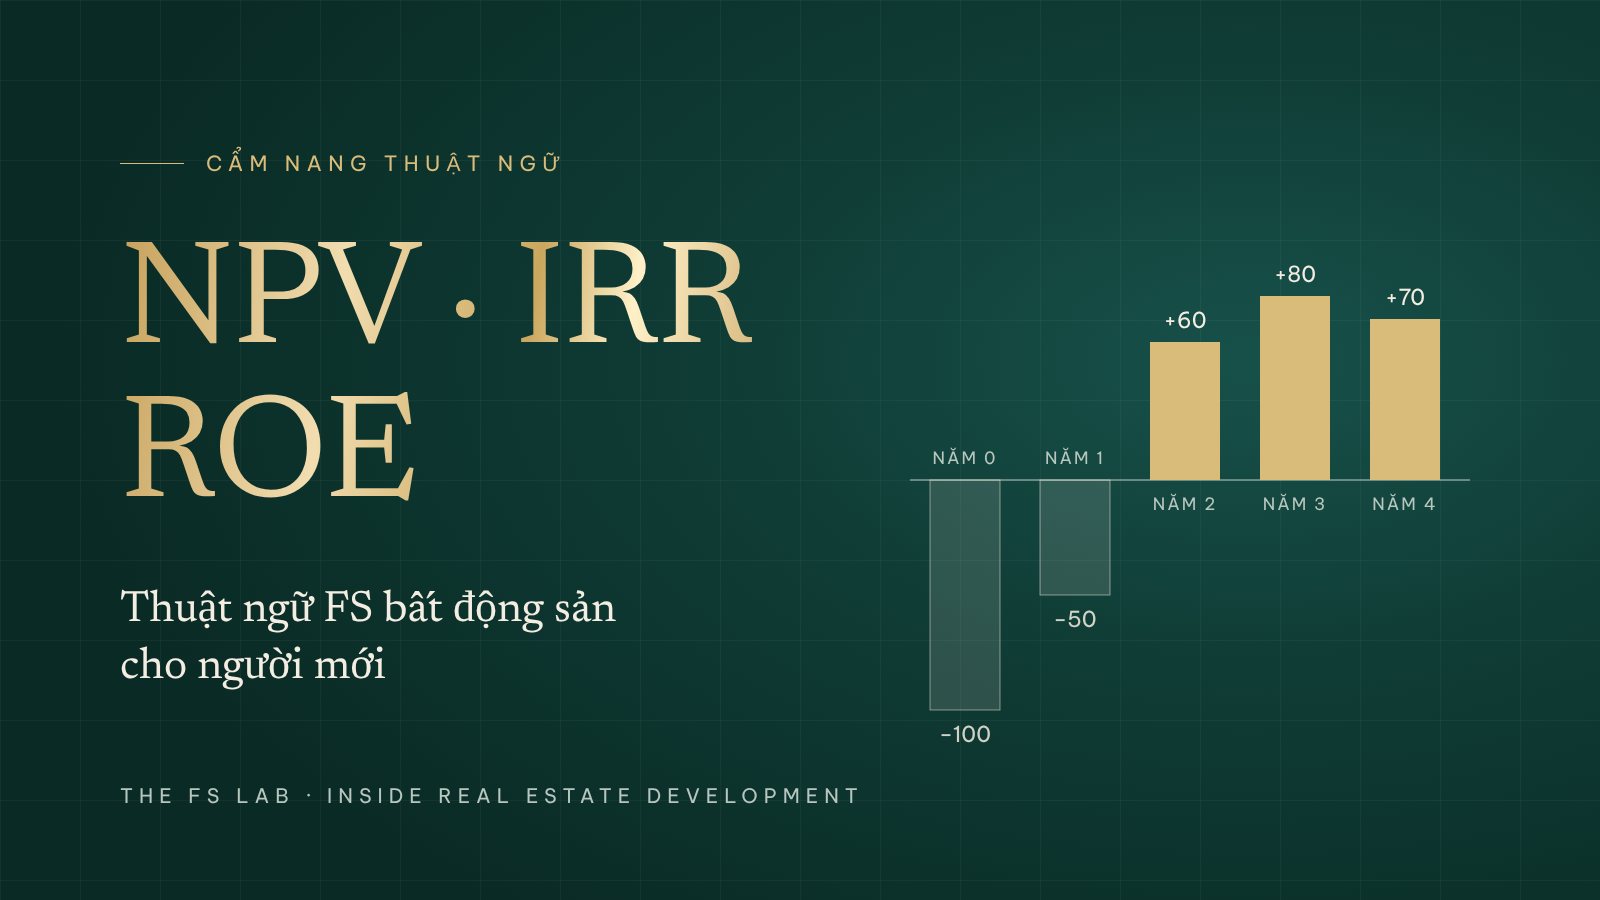
Các ví dụ trong phần này dùng chung một dự án giả định, tỷ suất chiết khấu 12%/năm, với dòng tiền theo năm như sau (đơn vị: tỷ đồng):
| Năm | 0 | 1 | 2 | 3 | 4 | Tổng |
|---|---|---|---|---|---|---|
| Dòng tiền dự án | −100 | −50 | 60 | 80 | 70 | 60 |
| Hệ số chiết khấu (12%) | 1,000 | 0,893 | 0,797 | 0,712 | 0,636 | — |
| Giá trị hiện tại | −100,0 | −44,6 | 47,8 | 56,9 | 44,5 | 4,6 |
| Dòng tiền lũy kế | −100 | −150 | −90 | −10 | 60 | — |
NPV là gì?
NPV (Net Present Value, giá trị hiện tại thuần; một số văn bản gọi là giá trị hiện tại ròng) là tổng giá trị hiện tại của các dòng tiền thu trừ tổng giá trị hiện tại của các dòng tiền chi.
Trong ví dụ, tổng dòng tiền chưa chiết khấu là 60 tỷ đồng, nhưng NPV ở mức 12%/năm chỉ còn khoảng 4,6 tỷ đồng. Cách đọc:
- NPV dương: dự án sinh lời cao hơn mức yêu cầu và tạo thêm giá trị cho người bỏ vốn.
- NPV âm: dự án vẫn có thể có lãi kế toán nhưng không đạt mức sinh lời yêu cầu.
- NPV phụ thuộc vào tỷ suất chiết khấu: cùng dòng tiền trên, NPV khoảng 12,0 tỷ đồng ở mức 10%/năm và âm khoảng 5,5 tỷ đồng ở mức 15%/năm.
Khi tính bằng Excel, hàm NPV coi dòng tiền đầu tiên phát sinh ở cuối kỳ thứ nhất. Nếu khoản chi đầu tiên nằm ở năm 0, cần cộng riêng khoản này vào kết quả của hàm thay vì đưa vào dãy dòng tiền.
IRR là gì?
IRR (Internal Rate of Return, tỷ suất hoàn vốn nội bộ, còn gọi là tỷ suất sinh lời nội bộ) là tỷ suất chiết khấu làm cho NPV của dòng tiền bằng 0. Có thể hiểu đó là mức sinh lời mỗi năm mà bản thân dòng tiền của dự án tạo ra.
Trong ví dụ, IRR khoảng 13,3%/năm. Con số này cao hơn tỷ suất chiết khấu 12% nên NPV dương, khớp với kết quả ở trên. IRR không có công thức giải trực tiếp; trong Excel có thể dùng hàm IRR cho dòng tiền đều kỳ hoặc XIRR cho dòng tiền theo ngày.
IRR có ba hạn chế cần nhớ:
- Không cho biết quy mô: một dự án nhỏ có IRR 30% có thể tạo ra ít giá trị hơn một dự án lớn có IRR 18%.
- Có thể có nhiều hơn một IRR khi dòng tiền đổi dấu nhiều lần, chẳng hạn chi, thu, rồi lại chi.
- Ngầm giả định tái đầu tư: IRR giả định tiền thu về được tái đầu tư với đúng mức IRR, điều không phải lúc nào cũng thực tế.
Vì vậy IRR nên được đọc cùng NPV. Khi hai chỉ số cho kết luận khác nhau lúc so sánh các phương án, giáo trình tài chính thường ưu tiên NPV.
IRR dự án và IRR vốn chủ khác nhau thế nào?
IRR dự án tính trên dòng tiền của cả dự án, chưa xét vay nợ. IRR vốn chủ (Equity IRR) tính trên dòng tiền của riêng chủ sở hữu: vốn chủ góp vào, cộng tiền vay nhận về, trừ lãi vay và nợ gốc phải trả.
Giả sử dự án trên vay 50 tỷ đồng ở năm 1 với lãi suất 10%/năm, trả lãi ở năm 2 và năm 3, trả gốc ở năm 3 (bỏ qua thuế để đơn giản):
| Năm | 0 | 1 | 2 | 3 | 4 | Tổng |
|---|---|---|---|---|---|---|
| Dòng tiền dự án | −100 | −50 | 60 | 80 | 70 | 60 |
| Nhận vay và trả nợ gốc | 0 | 50 | 0 | −50 | 0 | 0 |
| Lãi vay | 0 | 0 | −5 | −5 | 0 | −10 |
| Dòng tiền vốn chủ | −100 | 0 | 55 | 25 | 70 | 50 |
IRR vốn chủ khoảng 14,2%/năm, cao hơn IRR dự án 13,3%/năm, dù tổng lợi nhuận giảm từ 60 xuống 50 tỷ đồng vì phải trả lãi. Đó là tác dụng của đòn bẩy tài chính: IRR vốn chủ tăng khi IRR dự án cao hơn lãi suất vay và giảm khi điều ngược lại xảy ra. Mặt trái của đòn bẩy được phân tích trong bài Đòn bẩy tài chính và bài học Novaland.
IRR vốn chủ cần được so với tỷ suất sinh lời mà vốn chủ yêu cầu, không phải với WACC. Nếu nhà đầu tư yêu cầu 16%/năm thì 14,2%/năm vẫn chưa đạt.
Thời gian hoàn vốn (Payback Period)
Thời gian hoàn vốn là khoảng thời gian để dòng tiền thu về bù đủ số vốn đã bỏ ra. Trong ví dụ, dòng tiền lũy kế còn âm 10 tỷ đồng ở cuối năm 3 và năm 4 thu về 70 tỷ đồng. Nếu tiền về đều trong năm, thời gian hoàn vốn khoảng 3 + 10/70 ≈ 3,1 năm.
Chỉ số này dễ hiểu nhưng có hai hạn chế: không xét giá trị thời gian của tiền và bỏ qua toàn bộ dòng tiền sau thời điểm hoàn vốn. Một số mô hình dùng thời gian hoàn vốn có chiết khấu để khắc phục hạn chế thứ nhất.
Equity Multiple (bội số vốn chủ)
Equity Multiple bằng tổng số tiền chủ sở hữu nhận về chia cho tổng vốn chủ đã góp. Trong ví dụ có vay ở trên: (55 + 25 + 70) / 100 = 1,5 lần, tức mỗi đồng vốn chủ thu về 1,5 đồng. Chỉ số này cho biết quy mô lợi nhuận nhưng không xét thời điểm nhận tiền, nên thường được đọc cùng IRR.
Biên lợi nhuận và ROE
Biên lợi nhuận sau thuế (ROS)
Biên lợi nhuận sau thuế, hay ROS (Return on Sales), bằng lợi nhuận sau thuế chia cho doanh thu thuần. Ví dụ: dự án có doanh thu 1.000 tỷ đồng và lợi nhuận sau thuế 120 tỷ đồng thì ROS = 12%. Biên càng mỏng, một thay đổi nhỏ về giá bán hoặc chi phí càng dễ làm mất hết lợi nhuận.
ROE là gì?
ROE (Return on Equity, tỷ suất lợi nhuận sau thuế trên vốn chủ sở hữu) bằng lợi nhuận sau thuế chia cho vốn chủ sở hữu.
Với doanh nghiệp, ROE được tính cho một năm tài chính. Ví dụ: lợi nhuận sau thuế 150 tỷ đồng, vốn chủ sở hữu bình quân 1.000 tỷ đồng thì ROE = 15%. Mẫu báo cáo thường niên của công ty đại chúng tại Việt Nam có hệ số lợi nhuận sau thuế trên vốn chủ sở hữu trong nhóm chỉ tiêu về khả năng sinh lời (Thông tư 96/2020/TT-BTC, Phụ lục IV).
Trong FS dự án, “ROE” đôi khi được tính bằng tổng lợi nhuận sau thuế của cả vòng đời dự án chia cho tổng vốn chủ đã góp. Con số này là tỷ suất lũy kế nhiều năm, không so trực tiếp được với ROE hằng năm của doanh nghiệp hay với lãi suất ngân hàng. Khi đọc một chỉ số ROE, hãy hỏi rõ tử số, mẫu số và khoảng thời gian tính.
ROE và IRR vốn chủ không thay thế cho nhau. ROE dựa trên lợi nhuận kế toán; IRR vốn chủ dựa trên dòng tiền và có xét thời điểm tiền vào, tiền ra. Vay nhiều hơn có thể làm ROE cao hơn, nhưng ROE không phản ánh phần rủi ro tăng thêm.
Một chỉ số gần nghĩa là ROI (Return on Investment, tỷ suất lợi nhuận trên vốn đầu tư). ROI không có một công thức thống nhất: mỗi tổ chức có thể dùng lợi nhuận trước hoặc sau thuế, tính trên tổng vốn đầu tư hoặc trên vốn chủ, nên cần xem định nghĩa đi kèm.
LTV và DSCR
LTV (tỷ lệ vay trên giá trị tài sản)
LTV (Loan to Value) bằng số tiền vay chia cho giá trị tài sản. Ví dụ: vay 60 tỷ đồng trên tài sản được định giá 100 tỷ đồng thì LTV = 60%. LTV càng cao, phần vốn chủ làm đệm cho bên cho vay càng mỏng.
Với dự án đang phát triển, tỷ lệ vay còn được tính trên tổng vốn đầu tư, thường gọi là LTC (Loan to Cost). Hai tỷ lệ dùng mẫu số khác nhau nên không thay thế cho nhau. Trong công cụ Pre-FS của The FS Lab, khoản vay được tính bằng một tỷ lệ cố định trên nhu cầu vốn từng năm, tức là gần với cách tính trên chi phí.
DSCR (hệ số khả năng trả nợ)
DSCR (Debt Service Coverage Ratio) bằng dòng tiền có thể dùng để trả nợ trong kỳ chia cho tổng nợ gốc và lãi phải trả trong kỳ đó.
Ví dụ: dòng tiền trong năm là 60 tỷ đồng, nợ gốc và lãi đến hạn là 48 tỷ đồng thì DSCR = 1,25 lần. DSCR dưới 1 nghĩa là dòng tiền trong kỳ không đủ trả nợ đến hạn. Ngưỡng tối thiểu do từng bên cho vay quy định; tài liệu đào tạo của Corporate Finance Institute nêu mức tham khảo 1,25 lần mà nhiều ngân hàng thương mại mong muốn, và đây không phải quy định tại Việt Nam.
Với dự án nhà ở để bán, tiền về dồn vào các đợt thanh toán của khách hàng nên DSCR từng năm có thể dao động mạnh. Vì vậy nên kiểm tra từng kỳ trả nợ, không chỉ nhìn số bình quân.
GFA, FAR và mật độ xây dựng
Trong FS bất động sản, chỉ tiêu quy hoạch quyết định dự án có bao nhiêu sản phẩm để bán, nên cần được đọc trước các chỉ số tài chính.
GFA và NSA
GFA (Gross Floor Area) là tổng diện tích sàn xây dựng của công trình, cơ sở để ước tính chi phí xây dựng. NSA (Net Saleable Area) là phần diện tích bán được hoặc cho thuê được, cơ sở để tính doanh thu. Tỷ lệ NSA/GFA thường được gọi là hệ số hiệu quả sàn. Ví dụ: GFA 50.000 m², NSA 37.500 m² thì hệ số hiệu quả là 75%. Cách đo từng loại diện tích cần theo quy định áp dụng và hồ sơ thiết kế của dự án cụ thể.
FAR (hệ số sử dụng đất) là gì?
FAR (Floor Area Ratio), tức hệ số sử dụng đất, là tỷ lệ giữa tổng diện tích sàn của công trình và diện tích lô đất, tính bằng lần. Theo QCVN 01:2021/BXD (mục 1.4.21), tổng diện tích sàn này gồm cả tầng hầm nhưng không tính phần sàn phục vụ hệ thống kỹ thuật, phòng cháy chữa cháy, gian lánh nạn và đỗ xe của công trình.
Ví dụ: lô đất 10.000 m², tổng diện tích sàn tính hệ số là 50.000 m² thì hệ số sử dụng đất là 5,0 lần. Hệ số cao cho biết quỹ sàn tối đa, chưa nói gì về hiệu quả, như phân tích trong bài FAR cao hay “dân số đẹp”?
Mật độ xây dựng
Mật độ xây dựng là tỷ lệ diện tích chiếm đất của công trình trên diện tích đất, tính bằng phần trăm. QCVN 01:2021/BXD (mục 1.4.20) phân biệt mật độ xây dựng thuần, tính trên diện tích lô đất, và mật độ xây dựng gộp, tính trên diện tích toàn khu đất gồm cả sân, đường, cây xanh và không gian mở. Ví dụ: công trình chiếm 4.000 m² trên lô đất 10.000 m² thì mật độ xây dựng thuần là 40%.
QCVN 01:2021/BXD sẽ được thay thế bởi QCVN 01:2026/BXD, ban hành kèm Thông tư 46/2026/TT-BXD ngày 30/6/2026 và có hiệu lực từ 01/01/2027. Khi áp dụng cho một dự án, cần đối chiếu định nghĩa và chỉ tiêu trong văn bản đang có hiệu lực và trong quy hoạch được duyệt.
Phân tích độ nhạy và kịch bản
Phân tích độ nhạy (Sensitivity Analysis) thay đổi từng giả định, chẳng hạn giá bán, chi phí xây dựng, tiến độ bán hàng hoặc lãi suất, để xem NPV và IRR thay đổi bao nhiêu. Phân tích kịch bản thay đổi nhiều giả định cùng lúc, thường gồm kịch bản cơ sở, thuận lợi và bất lợi.
Một kết quả hữu ích là giá trị hoán đổi (switching value): mức thay đổi của một giả định khiến quyết định chuyển từ chấp nhận sang từ chối, ví dụ giá bán giảm bao nhiêu phần trăm thì NPV về 0. Hướng dẫn phân tích kinh tế dự án của Ngân hàng Phát triển Châu Á (ADB, 2017) yêu cầu trình bày giá trị này cho các tham số chính.
Một con số IRR đứng một mình chưa nói gì về rủi ro; bảng độ nhạy cho biết con số đó chắc chắn đến đâu. Công cụ Pre-FS có sẵn phần độ nhạy để bạn thử thay đổi giả định.
Câu hỏi thường gặp
NPV âm thì có nên đầu tư không?
NPV âm nghĩa là với tỷ suất chiết khấu đã chọn, dự án không đạt mức sinh lời yêu cầu, dù vẫn có thể có lợi nhuận kế toán. Trước khi kết luận, nên kiểm tra lại tỷ suất chiết khấu và các giả định chính. Nếu NPV vẫn âm thì xét riêng về tài chính, dự án chưa đạt yêu cầu.
IRR bao nhiêu là tốt?
Không có một ngưỡng chung. IRR được so với chi phí vốn hoặc mức sinh lời yêu cầu của chính nhà đầu tư, và mức này thay đổi theo rủi ro dự án, lãi suất và thị trường. Một ví dụ về ngưỡng do tổ chức tự đặt: ADB yêu cầu tỷ suất hoàn vốn nội bộ kinh tế tối thiểu 9% đối với dự án phát triển do ngân hàng này tài trợ, và 6% với một số nhóm dự án xã hội, môi trường. Đó không phải chuẩn cho dự án bất động sản thương mại.
NPV và IRR khác nhau thế nào?
NPV là một số tiền, cho biết giá trị dự án tạo thêm tính ở hiện tại. IRR là một tỷ lệ phần trăm. NPV cần chọn trước tỷ suất chiết khấu; IRR thì không, nhưng vẫn phải so với mức yêu cầu. Khi so sánh các phương án có quy mô khác nhau, NPV phản ánh giá trị tạo ra tốt hơn.
IRR và ROE khác nhau thế nào?
IRR tính trên dòng tiền và có xét thời điểm tiền vào, tiền ra. ROE tính trên lợi nhuận kế toán của một kỳ. Một dự án có thể có ROE lũy kế cao nhưng IRR thấp nếu tiền về chậm.
Người mới nên học chỉ số nào trước?
Nên bắt đầu từ dòng tiền và giá trị thời gian của tiền, vì NPV và IRR đều xây trên hai khái niệm này. Sau đó đến NPV, IRR, rồi các chỉ số về vốn vay. Khi đã có một file FS trong tay, bài Đọc file FS bất động sản: nên xem chỉ số nào đầu tiên? gợi ý thứ tự đọc.
Nguồn tham khảo
Định nghĩa và công thức trong bài được đối chiếu với các tài liệu dưới đây. Các ví dụ số là giả định của The FS Lab để minh họa.
- OpenStax, Principles of Finance (2022): 16.1 Payback Period, 16.2 NPV, 16.3 IRR, 17.3 WACC, 6.6 Profitability Ratios.
- CFA Institute, Capital Investments and Capital Allocation (Refresher Reading, 2026).
- Asian Development Bank, Guidelines for the Economic Analysis of Projects (2017).
- Corporate Finance Institute: Debt Service Coverage Ratio, Loan-to-Value Ratio.
- Wall Street Prep, Equity Multiple.
- Luật Xây dựng số 135/2025/QH15, Điều 3 (giải thích từ ngữ), có hiệu lực từ 01/7/2026.
- QCVN 01:2021/BXD về quy hoạch xây dựng, mục 1.4.20 và 1.4.21; Thông tư 46/2026/TT-BXD ban hành QCVN 01:2026/BXD.
- Nghị định 28/2021/NĐ-CP về cơ chế quản lý tài chính dự án PPP, Điều 3 và Điều 4: nêu NPV, IRR và B/C trong các chỉ tiêu của phương án tài chính.
- Thông tư 96/2020/TT-BTC, Phụ lục IV (mẫu báo cáo thường niên).
Văn bản pháp luật có thể được sửa đổi, bổ sung hoặc thay thế; cần kiểm tra hiệu lực tại thời điểm áp dụng.
NPV cho biết dự án tạo thêm bao nhiêu giá trị, IRR cho biết tốc độ sinh lời, ROE cho biết lợi nhuận trên vốn chủ. Không chỉ số nào đủ để ra quyết định một mình: hãy đọc chúng cùng nhau, cùng với chỉ tiêu quy hoạch, cơ cấu vốn vay và bảng độ nhạy.
The FS Lab chia sẻ kiến thức và góc nhìn thực tế về lập FS, phân tích tài chính, thẩm định dự án và đầu tư bất động sản. Biên tập và cập nhật bởi The FS Lab.
Nội dung mang tính chia sẻ kiến thức và phân tích, không phải cam kết kết quả đầu tư hoặc tư vấn pháp lý/tài chính cho một giao dịch cụ thể.
Đọc tiếp trong Knowledge Hub
Các bài liên quan về FS, mô hình tài chính và đầu tư bất động sản.
Muốn tự lập được một file FS?
Khóa học FS bất động sản đi qua từng phần của mô hình: pháp lý, quy hoạch, thị trường và tài chính, trên case thực tế.